Casi todas las formas de financiamiento comercial — adelantos de efectivo (MCA), préstamos de la SBA, arrendamientos de equipo, líneas de crédito— vienen con una garantía personal. Al firmar, suele tratarse como un simple trámite. Deja de serlo en el momento en que el negocio se atrasa y el acreedor deja de mirar a la entidad y apunta directamente al dueño.
Lo que Realmente Hace una Garantía Personal
Una garantía personal es una promesa independiente, distinta de la obligación del propio negocio, que hace al dueño personalmente responsable de la deuda si el negocio no puede pagar. Es lo que permite a un acreedor ir tras las cuentas bancarias, el salario o los bienes personales del dueño, activos que de otro modo estarían protegidos por la estructura corporativa o de LLC del negocio.
Por Qué “Simplemente Negociar” Es Más Fácil de Decir que de Hacer
En algunos casos es posible negociar directamente una sola garantía —los prestamistas ocasionalmente aceptan una cantidad global reducida, especialmente si la alternativa es un proceso de cobro largo y costoso. Pero la situación se vuelve mucho más difícil en dos circunstancias comunes:
- Hay múltiples garantías involucradas. Negociar con un solo prestamista de MCA puede ser manejable. Negociar con tres o cuatro, cada uno con su propio abogado y su propio incentivo para actuar primero, es un problema completamente diferente.
- La garantía ya está en litigio o existe una sentencia judicial. Una vez que un prestamista obtiene una sentencia, su incentivo para negociar disminuye considerablemente —ya cuenta con una herramienta legal para cobrar.
Dónde la Reorganización Cambia el Poder de Negociación
Presentar una reorganización empresarial bajo la Small Business Reorganization Act (Capítulo 11, Subcapítulo V) no elimina por sí sola una garantía personal —la garantía es una obligación legal independiente de la deuda del negocio. Sin embargo, cambia la situación de varias maneras concretas:
- Detiene inmediatamente las actividades de cobro contra el negocio, lo que con frecuencia elimina la urgencia que impulsa la ejecución agresiva de las garantías
- Proporciona una imagen precisa y verificada por el tribunal de lo que el negocio realmente puede pagar, lo cual con frecuencia se utiliza como elemento de negociación para resolver por separado las reclamaciones relacionadas con garantías personales
- En algunos casos, un propietario de negocio que enfrenta una exposición significativa derivada de garantías personales también puede tener opciones bajo las leyes de bancarrota personal, las cuales se manejan por separado del caso empresarial
El Escenario Más Común: Eliminar las Garantías Personales
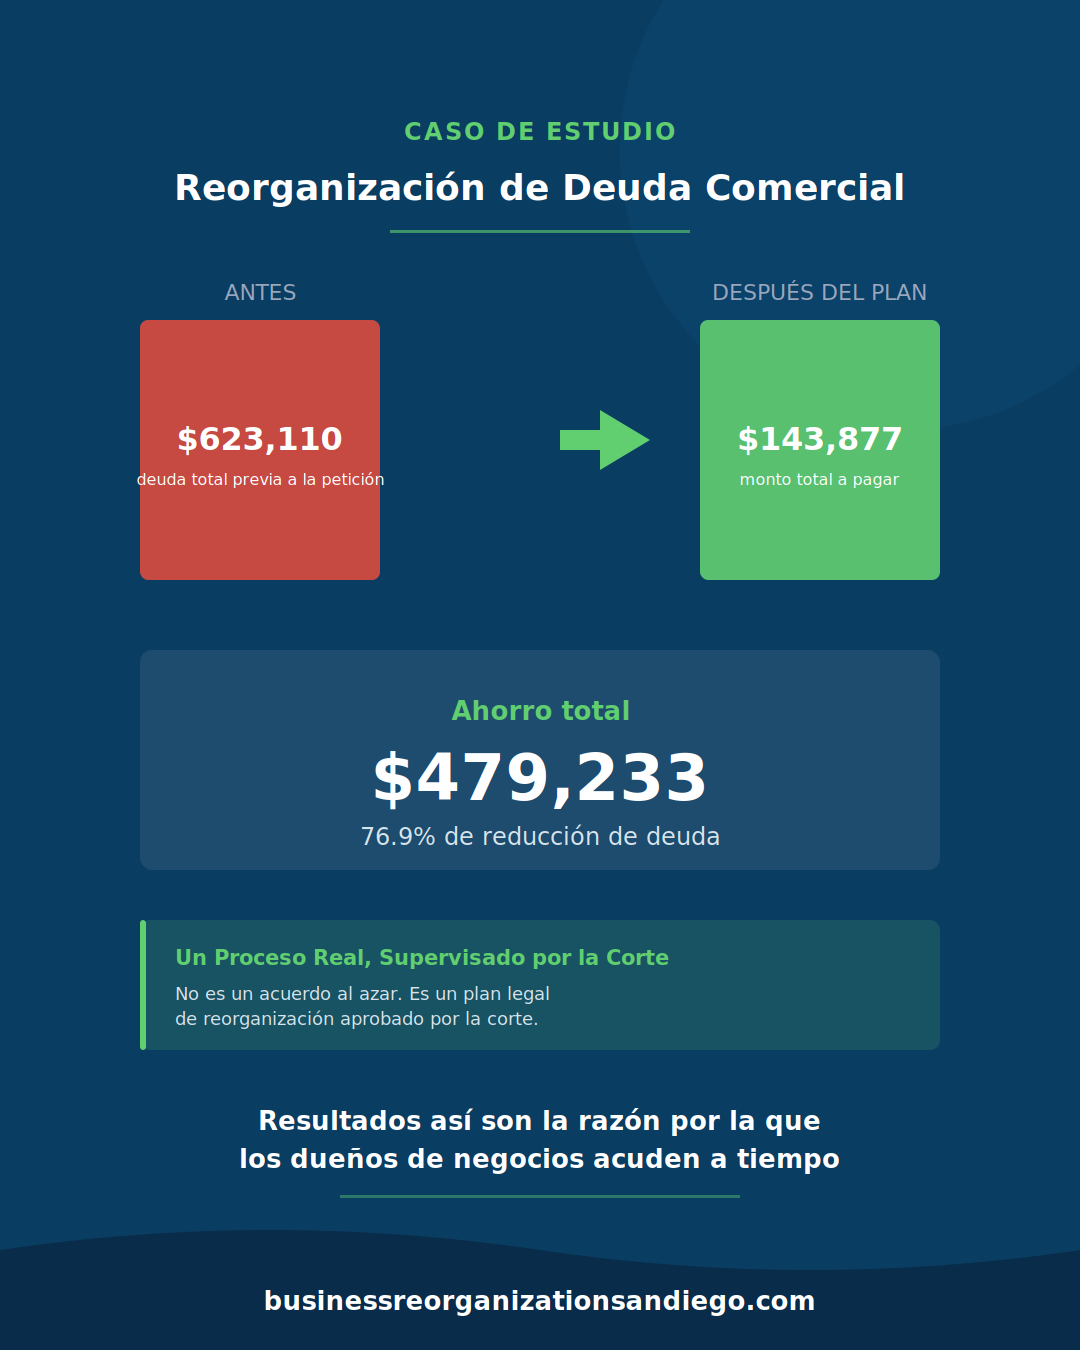
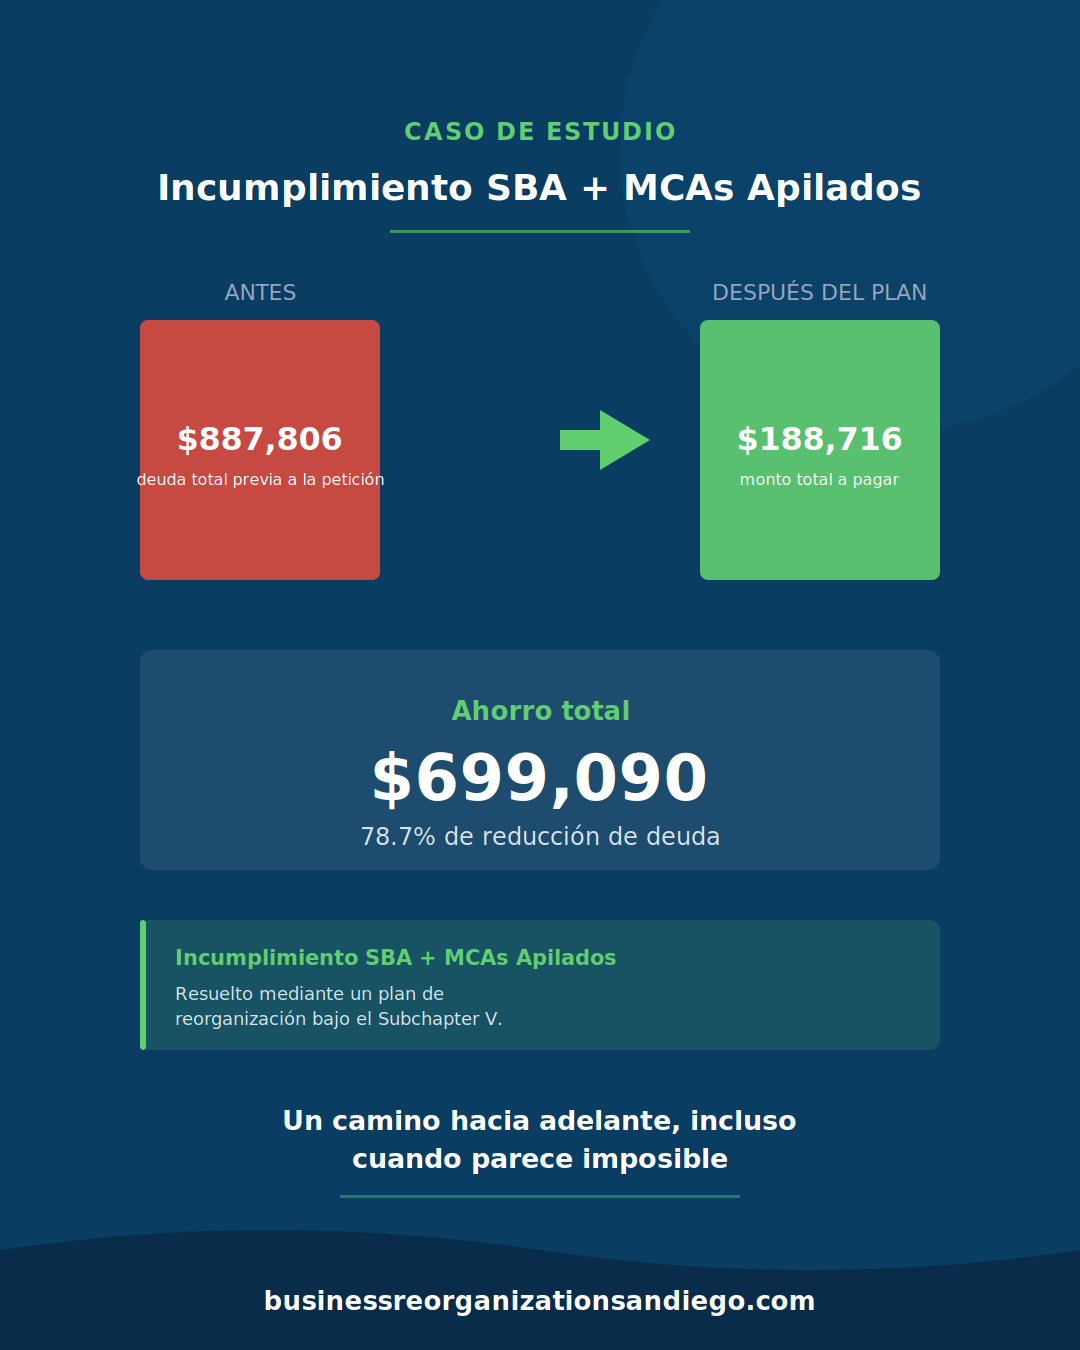
¿Cuál es el escenario más común, el que hemos visto una y otra vez en los casos de nuestros clientes, y el que pone al propietario en el camino hacia el éxito de una manera tan acelerada que casi parece un milagro?Reorganizar el negocio. Como muestran nuestros casos reales (vea nuestras otras publicaciones del blog), esto puede significar reducir la deuda empresarial en más de un 70%. Y desde el momento en que se presenta el caso, cesan las actividades de cobro y los retiros automáticos de los MCA. Con miles de dólares en efectivo ahora disponibles, el negocio puede comenzar nuevamente a pagarle al propietario. ¿Y qué pasa con las garantías personales? La mayoría de los residentes de California pueden eliminarlas mediante un proceso sencillo de bancarrota personal bajo el Capítulo 7, que puede durar aproximadamente 100 días y en el que los puntajes de crédito se ven afectados solo ligeramente. Esto significa que, en un caso típico, un año después el puntaje de crédito del propietario puede estar alrededor de 650 y, dos años después, volver a estar en los 700. El resultado final (además de una esposa feliz): el negocio prospera y se vuelve incluso más competitivo que sus competidores, mientras que el propietario queda sin deudas...
Qué NO Significa Esto
Las garantías personales no se eliminan automáticamente mediante una reorganización empresarial, y cada garantía es diferente. Algunas contienen disposiciones que afectan considerablemente lo que realmente puede recuperarse, por lo que los detalles son importantes. Este no es un resultado que pueda aplicarse de la misma manera a todos los casos.
Qué Hacer
Si usted ha garantizado personalmente una deuda empresarial y el negocio está teniendo dificultades, vale la pena que la propia garantía sea revisada junto con la deuda empresarial subyacente —no como algo secundario después de que comiencen las acciones de cobro.
Si desea obtener más información sobre cómo la Small Business Reorganization Act HA AYUDADO a nuestros otros clientes y cómo puede ayudar a su negocio y a su situación personal, llámenos al (619) 202-7511, Ext. 1, o envíe su información de contacto mediante el formulario de contacto en nuestro sitio web para programar una consulta gratuita.
No Se Demore
Nuestra capacidad para ayudar está limitada por la cantidad de tiempo que tenemos disponible. Recibimos entre 2 y 5 llamadas de nuevos clientes por semana, por lo que, aunque podríamos estar disponibles un día, es muy posible que no lo estemos al siguiente. Créanos cuando decimos: “Usted no es la única persona que se encuentra en una situación relacionada con MCA/SBA/deudas.” Pero estos casos son complejos y son muy pocos los abogados que saben cómo manejarlos o que siquiera desean hacerlo. Requieren tiempo. Cuando ese tiempo se ocupa, se ocupa; y a medida que aumentan nuestras historias de éxito, también aumenta el número de clientes satisfechos y de contadores públicos (CPA), contadores y otros profesionales que conocen lo que podemos hacer y VEN lo que hemos logrado, y que nos refieren nuevos clientes. Como resultado, nuestra disponibilidad está disminuyendo a un ritmo que vemos como exponencial. Nos esforzamos por ayudar a tantos clientes como sea posible, pero, como dicen, “solo hay cierta cantidad de horas en un día.”
Este artículo tiene como objetivo proporcionar información general sobre asuntos de deuda empresarial y no constituye asesoría legal. Cada situación es diferente, y los resultados dependen de los hechos específicos de cada caso. Por favor, consulte con un abogado sobre sus circunstancias específicas.