Los propietarios de pequeños negocios rara vez terminan endeudados por una sola mala decisión. Generalmente es una cadena de ellas: una temporada lenta, un vacío en el flujo de efectivo, y luego el financiamiento rápido y costoso que parece ser la única forma de mantener las puertas abiertas. Ese fue exactamente el patrón que vimos en uno de nuestros casos recientes de reorganización bajo el Subchapter V.
La situación
Este negocio había incumplido un préstamo garantizado por la SBA — una de las formas más serias de deuda que puede cargar un pequeño negocio, ya que los prestamistas de la SBA tienen un apalancamiento considerable para exigir el pago. Además, el negocio había tomado múltiples rondas de adelantos de efectivo comercial (MCA) del mismo prestamista, un patrón conocido como "apilamiento" ("stacking"), en el que un negocio toma un segundo o tercer adelanto antes de pagar el primero. El apilamiento a menudo comienza como una solución a corto plazo y termina como una espiral que se acelera, ya que cada nuevo adelanto viene con su propio retiro de pago diario o semanal.
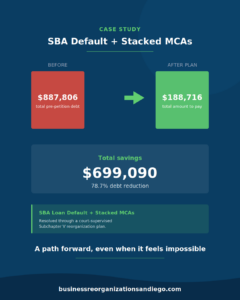
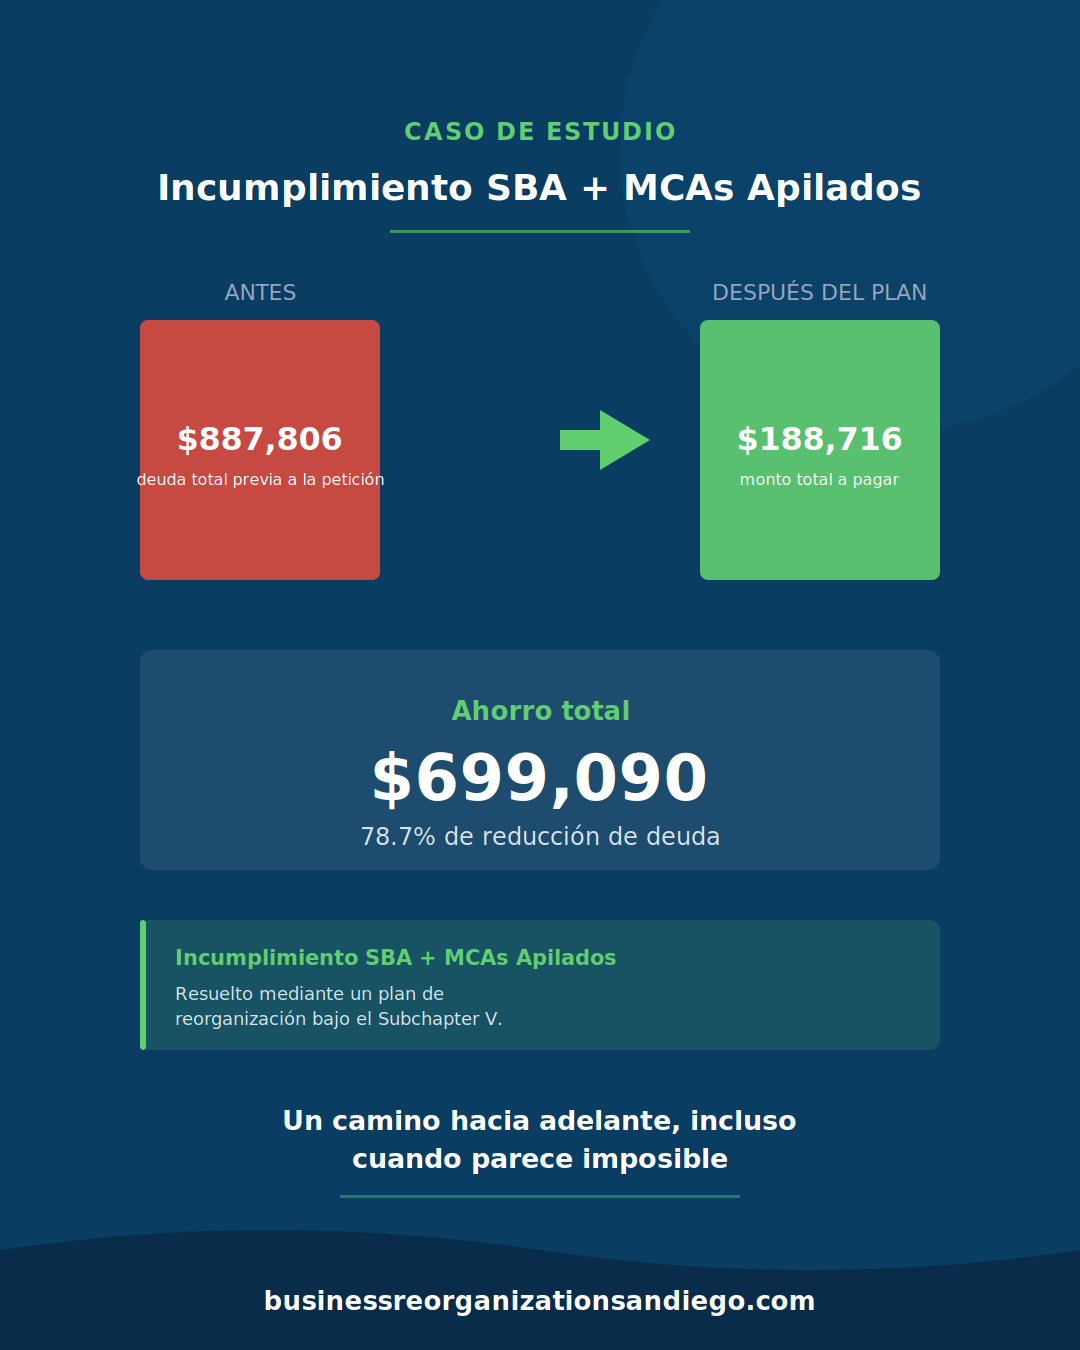
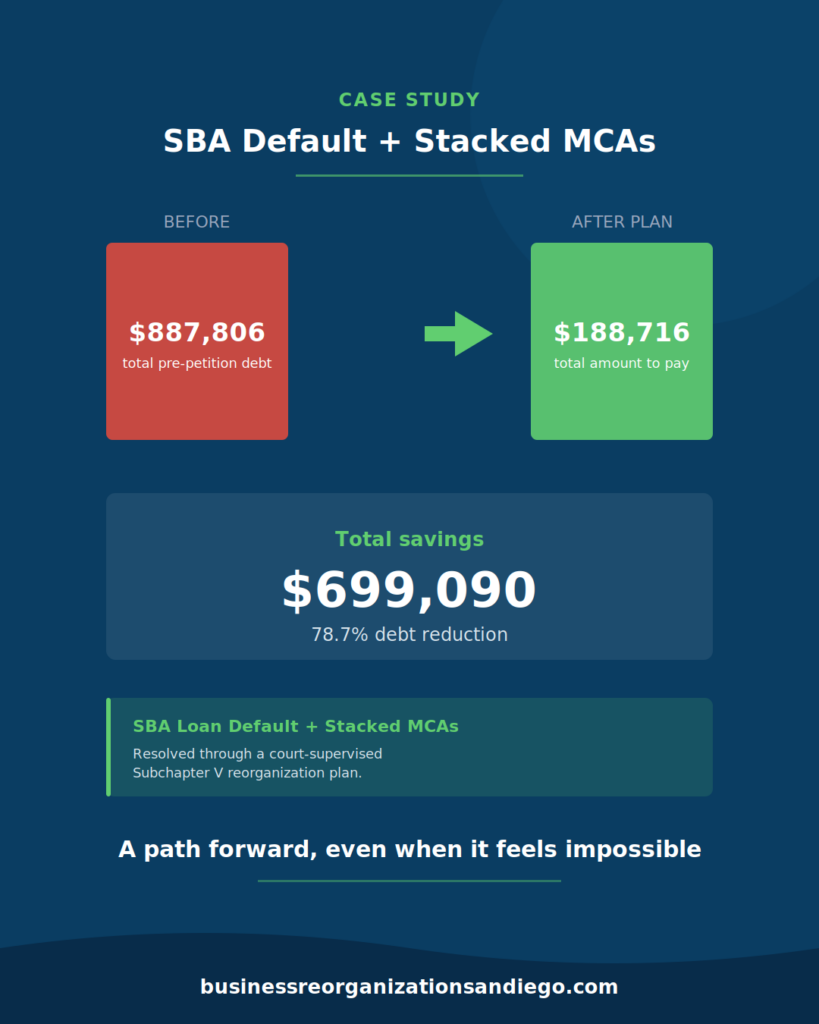
Para cuando el negocio llegó a nosotros, cargaba con $887,806 en deuda total previa a la petición, distribuida entre más de una docena de acreedores: el préstamo de la SBA, dos MCAs apilados, varias obligaciones importantes de bancos y tarjetas de crédito, y un grupo de acreedores comerciales a quienes se les debía por bienes y servicios ya entregados.
Cómo funciona realmente un caso bajo el Subchapter V
El proceso comienza con un inventario completo de todos los acreedores y deudas pendientes. El abogado y el contador trabajan juntos para preparar un plan de pago propuesto, junto con documentación financiera de los ingresos del negocio, que se utiliza para negociar la viabilidad con el Fiduciario del Subchapter V.
Todos los acreedores son notificados formalmente del caso y se les da la oportunidad de presentar una Prueba de Reclamación, afirmando y sustanciando cualquier interés garantizado sobre los activos del deudor. Una vez establecidas las reclamaciones, el abogado, el Fiduciario y el cliente se reúnen para finalizar el Plan de Reorganización — determinando el monto del pago garantizado, la tasa de dividendo no garantizado (centavos por dólar) y el cronograma estimado de pago a todos los acreedores.
Durante todo el proceso, el negocio continúa operando y la propiedad conserva el control de las decisiones diarias.
El resultado
| Monto | |
|---|---|
| Deuda total previa a la petición | $887,806 |
| Monto total a pagar bajo el plan | $188,716 |
| Ahorro total | $699,090 |
| Reducción | 78.7% |
El plan pagó las reclamaciones administrativas — contador, Fiduciario del Subchapter V y honorarios legales — en su totalidad, como lo requiere la ley, mientras resolvía la deuda no garantizada, incluidos ambos MCAs apilados, a una tasa de dividendo de aproximadamente 12 centavos por dólar.
Por qué esto importa para otros propietarios de negocios
Los MCAs apilados y el incumplimiento de préstamos de la SBA son dos de las razones más comunes por las que los pequeños negocios terminan en dificultades financieras serias — y dos de las situaciones que los propietarios de negocios tienen más probabilidades de asumir que no tienen solución. No es así. Una reorganización bajo el Subchapter V es un proceso legal, supervisado por el tribunal, diseñado para dar a los pequeños negocios exactamente este tipo de segunda oportunidad: alivio real de deuda, sin perder el negocio.
Si su negocio tiene adelantos de efectivo comercial apilados, ha incumplido un préstamo de la SBA, o está recibiendo llamadas de acreedores con los que no puede mantenerse al día, vale la pena conocer sus opciones antes de que la deuda tome esa decisión por usted.
Los resultados descritos en este caso de estudio no están garantizados. Cada caso es diferente, y los resultados dependen de la situación financiera específica de cada cliente, sus acreedores y sus circunstancias particulares. Resultados pasados no garantizan resultados futuros.