No toda crisis de deuda comercial involucra a una docena de acreedores y años de financiamiento apilado. A veces son solo dos prestamistas — pero las cifras siguen siendo suficientes para hundir un negocio si nada cambia. Esa fue la situación en este caso.
La situación
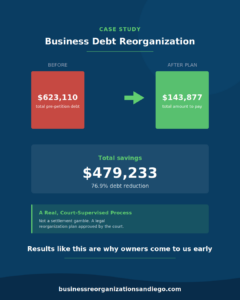
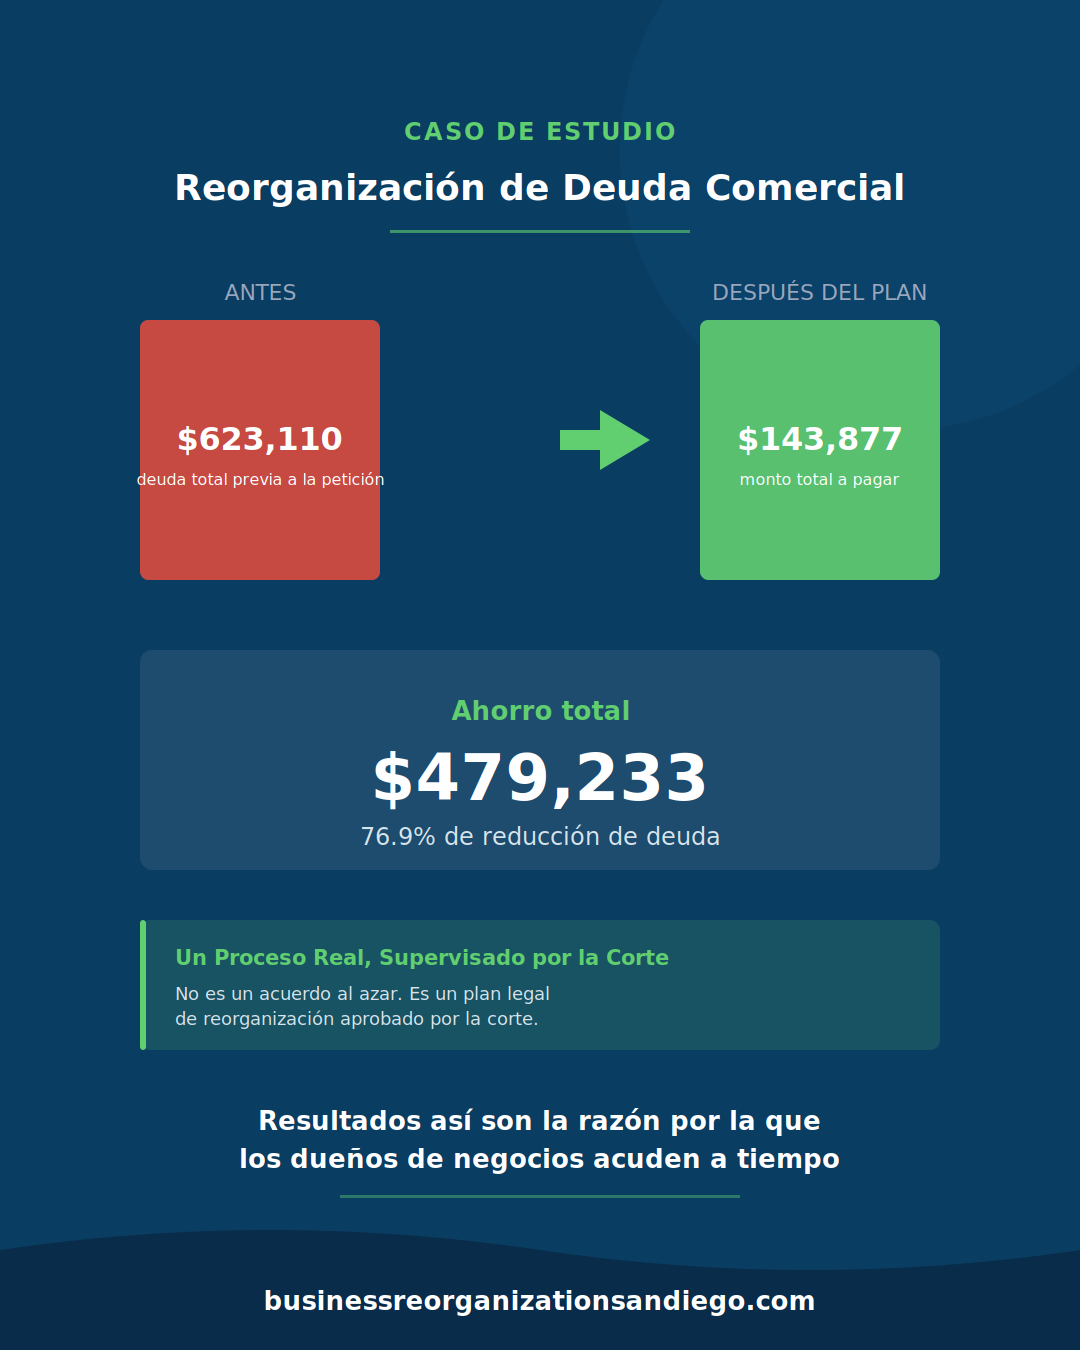
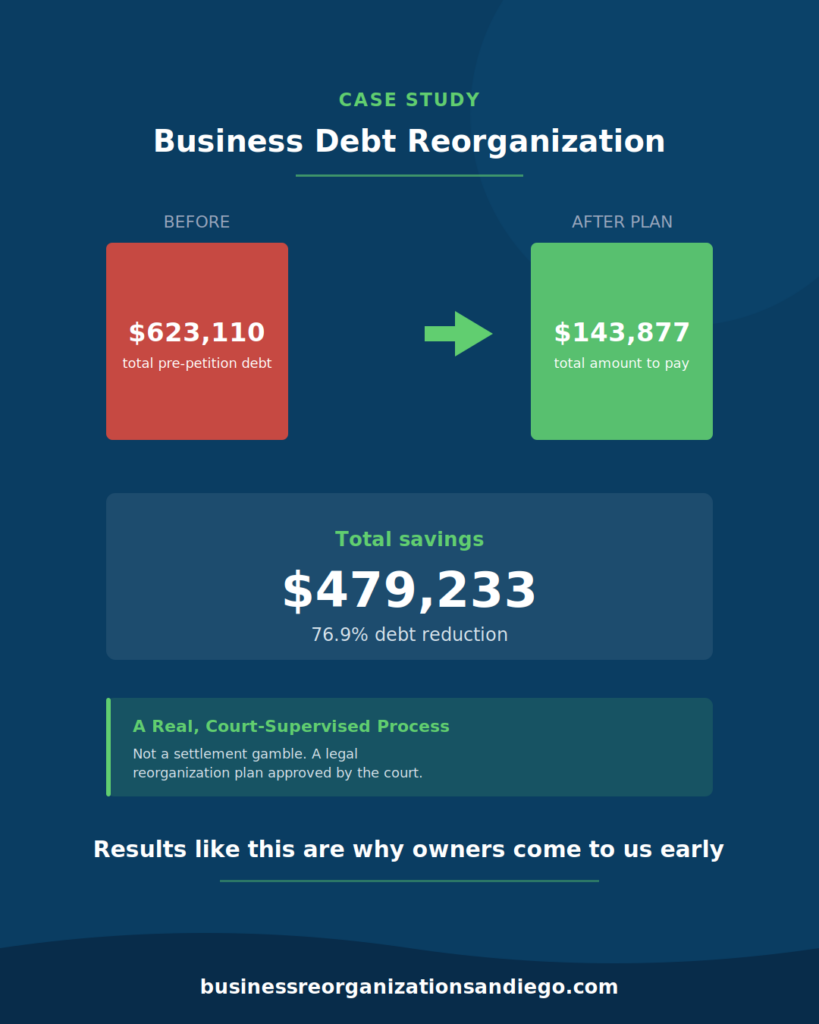
Este negocio cargaba con deuda con dos acreedores: un saldo garantizado y no garantizado con un prestamista, y un saldo no garantizado por separado con un segundo. Entre ambos, el negocio debía $623,109 en deuda total previa a la petición — un monto que, sin intervención, habría significado años de pagos insostenibles o la pérdida total del negocio.
Cómo funciona realmente un caso bajo el Subchapter V
El proceso comienza con un inventario completo de todos los acreedores y deudas pendientes. El abogado y el contador trabajan juntos para preparar un plan de pago propuesto, junto con documentación financiera de los ingresos del negocio, que se utiliza para negociar la viabilidad con el Fiduciario del Subchapter V.
Todos los acreedores son notificados formalmente del caso y se les da la oportunidad de presentar una Prueba de Reclamación, afirmando y sustanciando cualquier interés garantizado sobre los activos del deudor. Una vez establecidas las reclamaciones, el abogado, el Fiduciario y el cliente se reúnen para finalizar el Plan de Reorganización — determinando el monto del pago garantizado, la tasa de dividendo no garantizado (centavos por dólar) y el cronograma estimado de pago a todos los acreedores.
Durante todo el proceso, el negocio continúa operando y la propiedad conserva el control de las decisiones diarias.
El resultado
| Monto | |
|---|---|
| Deuda total previa a la petición | $623,109 |
| Monto total a pagar bajo el plan | $143,877 |
| Ahorro total | $479,233 |
| Reducción | 76.9% |
La deuda garantizada se reestructuró en un plazo manejable de 36 meses, mientras que los saldos no garantizados — la mayor parte de la deuda total — se resolvieron a una tasa de dividendo de aproximadamente 9.7 centavos por dólar. Los costos administrativos, incluidos los honorarios del Fiduciario del Subchapter V y los honorarios legales, se incorporaron al plan y se pagaron como parte del monto total de resolución.
Por qué esto importa para otros propietarios de negocios
No se necesita una docena de acreedores ni años de financiamiento apilado para poner en riesgo un negocio. A veces son solo una o dos relaciones que han crecido más allá de lo que el negocio puede pagar de manera sostenible. Una reorganización bajo el Subchapter V le da a los propietarios de negocios un camino legal, supervisado por el tribunal, para resolver esa deuda en términos manejables — sin perder el negocio en el proceso.
Si su negocio tiene deuda que se siente inmanejable, incluso con solo uno o dos acreedores, vale la pena entender cuáles son realmente sus opciones.
Los resultados descritos en este caso de estudio no están garantizados. Cada caso es diferente, y los resultados dependen de la situación financiera específica de cada cliente, sus acreedores y sus circunstancias particulares. Resultados pasados no garantizan resultados futuros.